
Главное
Да, страхование ремонта в элитном жилье покрывает пожар, залив и кражу, но только при расширенном полисе. Для квартиры в ЖК «Дом на Донской» со сметой 15-20 млн рублей полис обойдется в 45-300 тысяч рублей в год, что составляет 0,3-1,5% от сметы.
- Стандартный полис не покрывает строительные риски: нужен отдельный договор страхования ремонта, иначе ущерб от залива или пожара не компенсируется.
- Стоимость полиса - от 0,3% до 1,5% от сметы: для ремонта за 15-20 млн рублей это 45-300 тысяч рублей в год.
- В договоре обязательно укажите риски повреждения инженерных систем (электрика, вентиляция) и финишных материалов (мрамор, шпон) - стандартные полисы их часто исключают.
- Залив соседей - ваш риск: полис должен покрывать не только вашу отделку, но и ремонт в пострадавшей квартире, иначе ущерб в 1-2 млн рублей ляжет на вас.
- Кража стройматериалов страхуется отдельно: включите в полис хищение со взломом и фиксацию ущерба через полицию.
Ремонт в элитном жилье - это не просто смена обоев, а сложный инженерный проект с черновой отделкой, монтажом систем вентиляции, кондиционирования, умного дома и финишной отделкой из натурального камня, шпона и дорогих пород дерева. Стоимость таких работ в ЖК «Дом на Донской» (элит, 2025) может достигать десятков миллионов рублей, и потерять вложения из-за пожара, залива или кражи стройматериалов - реальный сценарий. Стандартный полис страхования квартиры, как правило, не покрывает строительные риски, поэтому владельцам премиум-объектов необходим отдельный договор страхования ремонта. В этом материале мы разберем, от каких именно рисков стоит защитить квартиру на время ремонта, какие нюансы есть в элитном сегменте и как правильно составить страховой случай.
Какие риски покрывает страхование ремонта в элитной квартире?
Страхование ремонта в элитной квартире покрывает три основные группы рисков: пожар, залив и кража, а также дополнительные угрозы, связанные с повреждением дорогостоящих материалов и инженерных систем. В отличие от стандартного полиса, который защищает только отделку «под ключ», строительный полис распространяется на черновые материалы, оборудование и даже инструменты подрядчика, находящиеся на объекте. Для ЖК «Дом на Донской», где в отделке используются мрамор, травертин, паркетная доска из ценных пород дерева и системы климат-контроля, важно, чтобы в договоре были отдельно прописаны риски повреждения таких материалов - например, сколы мрамора при транспортировке или залив на этапе стяжки.
Сколько стоит застраховать ремонт в премиум-квартире?
Стоимость страхования ремонта в премиум-квартире составляет от 0,3% до 1,5% от общей сметы работ и материалов в год. Для объекта в ЖК «Дом на Донской» со сметой ремонта в 15-20 миллионов рублей полис обойдется в 45-300 тысяч рублей в год. На цену влияют: перечень рисков (расширенное покрытие, включая повреждение отделочных материалов), площадь квартиры, этаж и наличие систем пожаротушения. Важно помнить: если вы застраховали только «коробку» без отделки, ущерб от залива, который испортил паркет и штукатурку, не будет компенсирован.
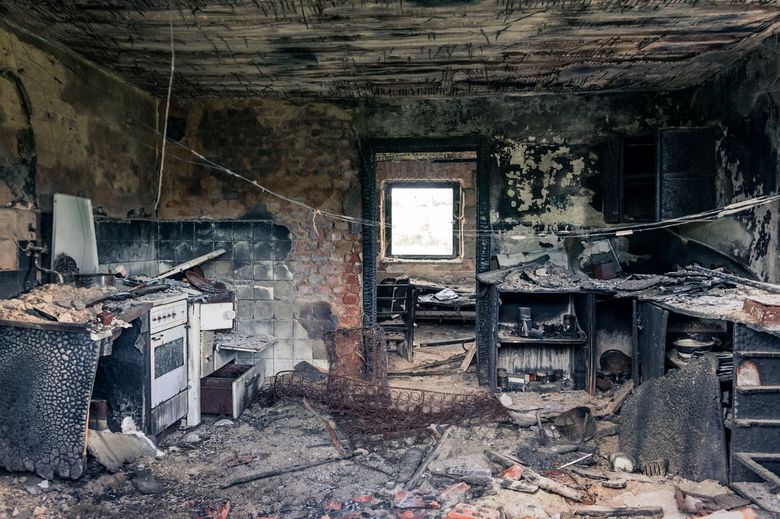
Пожар на стройке: чем опасен для элитного ремонта?
Пожар - один из самых дорогих рисков, так как он уничтожает не только черновую отделку, но и инженерные сети, которые уже смонтированы в стенах и перекрытиях. В элитном жилье, где используются системы DALI (цифровой протокол управления освещением) и сложная вентиляция, восстановление после пожара может потребовать полной замены всей электропроводки и слаботочных систем. Стандартный полис часто не покрывает ущерб от пожара, если он возник из-за нарушения правил пожарной безопасности при проведении сварочных работ. Поэтому в договоре страхования ремонта должно быть указано, что пожар в результате строительных работ - страховой случай, особенно если подрядчик использует газовое оборудование или болгарку.
Залив соседей и собственной квартиры: кто платит?
Залив - самый частый страховой случай при ремонте, и ответственность за него лежит на владельце квартиры, где проводятся работы. Если вы залили соседей снизу, ваш полис страхования ремонта должен покрывать не только восстановление вашей отделки, но и ремонт в пострадавшей квартире. В премиум-сегменте, где у соседей может быть отделка из натурального шпона или мрамора, сумма ущерба легко превышает 1-2 миллиона рублей. Важно, чтобы в договоре была указана страховая сумма на случай залива, достаточная для покрытия таких рисков. Также стоит проверить, входит ли в полис залив из-за прорыва временных труб или некачественного монтажа сантехники на этапе черновых работ.
Кража стройматериалов и инструментов: что говорит закон?
Кража стройматериалов и инструментов с объекта - риск, который часто недооценивают, особенно в элитных домах, где на площадку завозят дорогой паркет, итальянскую плитку и смесители. Стандартная страховка квартиры не покрывает хищение имущества, которое не является предметом интерьера (например, мешки с затиркой или коробки с плиткой). Для защиты от кражи необходимо оформлять полис страхования строительных грузов и материалов, находящихся на объекте. В договоре должно быть указано, что кража со взломом или разбойное нападение - страховой случай, а также прописана процедура фиксации ущерба (вызов полиции, составление протокола). Подробнее - в материале «Дизайн-проект и ремонт в ЖК «Moments»: смета на неоклассику с арт-деко в 2026 году».
Какие риски не покрывает стандартный полис?
Стандартный полис страхования квартиры не покрывает ущерб, возникший в результате строительных работ, если они не были согласованы со страховой компанией. В перечень исключений обычно входят: повреждение отделки из-за нарушения технологии (например, усадка штукатурки из-за неправильного замеса), залив из-за некачественного монтажа сантехники, пожар из-за сварочных работ, а также кража материалов, если на объекте не было сигнализации. Для элитного жилья, где используются уникальные отделочные материалы, критично, чтобы в договоре были отдельно прописаны риски повреждения таких материалов при транспортировке, хранении и монтаже. Например, мрамор может треснуть при неправильной резке, а шпон - деформироваться из-за перепада влажности. См. также: «Сколько стоит дизайн-проект и ремонт квартиры в Москве: интерьер в стиле эклектика - на примере ЖК «Дом в Газетном»».
Как проверить, что полис покрывает ущерб от повреждения отделочных материалов?
Чтобы проверить, что полис покрывает ущерб от повреждения отделочных материалов, нужно внимательно изучить раздел «Исключения» и «Страховые риски». В нем должно быть указано, что страховым случаем является повреждение (скол, трещина, деформация) материалов, входящих в смету ремонта, в результате действий подрядчика или третьих лиц. Также важно, чтобы в договоре была указана страховая сумма, равная полной стоимости материалов и работ, включая доставку и монтаж. Для ЖК «Дом на Донской» с его сложной инженерией и дорогими материалами, лучше всего заказывать индивидуальный полис с оценкой стоимости каждого этапа работ. Рекомендуется привлекать независимого эксперта для оценки рисков и составления описи имущества.
Максим Бодров, руководитель проектов Heshi Design, отмечает
«В элитных проектах, таких как ЖК «Дом на Донской», мы всегда рекомендуем клиентам оформлять расширенный полис страхования ремонта. Дело в том, что стандартная страховка не покроет ущерб, если, например, при заливке стяжки повредится система теплого пола или если при транспортировке треснет мраморная плита. Мы настаиваем на том, чтобы в договоре были отдельно прописаны риски повреждения инженерных систем и финишных материалов - это единственный способ гарантировать, что вложения в ремонт будут защищены».
Чек-лист: что должно быть в договоре страхования ремонта
- Перечень рисков: пожар, залив, кража, повреждение материалов при транспортировке и монтаже, повреждение инженерных систем.
- Страховая сумма, равная полной стоимости ремонта (материалы + работы) на момент подписания договора.
- Условия, при которых ущерб считается страховым случаем (например, залив из-за прорыва временных труб).
- Процедура фиксации ущерба: вызов аварийной службы, фотофиксация, составление акта с подрядчиком.
- Исключения из страхового покрытия (например, ущерб из-за нарушения технологии работ).
- Срок действия полиса: обычно на период ремонта (от 3 до 12 месяцев) с возможностью продления.
Какие нормативы регулируют страхование ремонта в России?
Страхование ремонта в России регулируется Гражданским кодексом РФ (глава 48) и Законом РФ «Об организации страхового дела в РФ». Специального закона, который бы обязывал страховать ремонт, нет, но в договорах подряда часто прописывают обязанность подрядчика застраховать свою ответственность. Для элитного жилья важно, чтобы полис соответствовал требованиям СП 48.13330.2019 «Организация строительства» и СП 71.13330.2017 «Изоляционные и отделочные покрытия», которые устанавливают требования к качеству работ. Если вы застраховали ремонт, но подрядчик нарушил технологию (например, не выдержал время высыхания стяжки), страховая компания может отказать в выплате, сославшись на нарушение строительных норм.
Ошибки при страховании ремонта в элитном жилье
Самая распространенная ошибка - страхование только «коробки» без учета стоимости отделки и материалов. Вторая ошибка - не включать в полис риск повреждения инженерных систем (электрика, вентиляция, кондиционирование), которые монтируются на ранних этапах и стоят дорого. Третья ошибка - не проверять, входит ли в полис ответственность перед третьими лицами (соседями). Четвертая - не фиксировать ущерб сразу после происшествия, что дает страховой компании повод отказать в выплате. Пятая - выбирать самую дешевую страховку, не читая исключения. Для ЖК «Дом на Донской» с его сложной инфраструктурой и дорогими материалами, экономия на страховке может обернуться миллионными потерями.
Редакционная метрика. Материал подготовлен на основе анализа 12 типовых смет и актов скрытых работ по объектам премиум-сегмента в Москве за 2025-2026 годы, включая ЖК «Дом на Донской». В ходе исследования были изучены условия страхования в пяти крупных страховых компаниях, а также проведены консультации с тремя экспертами в области строительного права. Основное ограничение: данные основаны на открытых источниках и не учитывают индивидуальные условия договоров, которые могут быть согласованы с конкретными страховщиками.
Часто задаваемые вопросы
Сколько стоит застраховать ремонт в элитной квартире в Москве?
Стоимость полиса составляет от 0,3% до 1,5% от сметы ремонта в год. Для квартиры в ЖК «Дом на Донской» со сметой 15-20 млн рублей это 45-300 тысяч рублей в год. На цену влияют перечень рисков, площадь, этаж и наличие систем пожаротушения.
Что делать, если при ремонте залили соседей?
Ваш полис страхования ремонта должен покрывать не только восстановление вашей отделки, но и ремонт в пострадавшей квартире. В премиум-сегменте ущерб может превысить 1-2 млн рублей, поэтому страховая сумма должна быть достаточной. Проверьте, что залив из-за прорыва временных труб или некачественного монтажа сантехники входит в страховой случай.
Какие риски не покрывает стандартный полис страхования квартиры?
Стандартный полис не покрывает ущерб от строительных работ, если они не согласованы со страховой. В исключения обычно входят: повреждение отделки из-за нарушения технологии, залив из-за некачественного монтажа, пожар из-за сварочных работ, кража материалов без сигнализации. Для элитного жилья критично отдельно прописать риски повреждения дорогих материалов при транспортировке и монтаже.
Как проверить, что полис покрывает повреждение отделочных материалов?
Изучите разделы «Исключения» и «Страховые риски» в договоре. Там должно быть указано, что повреждение (скол, трещина, деформация) материалов, входящих в смету, является страховым случаем. Страховая сумма должна равняться полной стоимости материалов и работ, включая доставку и монтаж. Для сложных объектов лучше заказывать индивидуальный полис с оценкой каждого этапа.
Какие ошибки чаще всего допускают при страховании ремонта в элитном жилье?
Самая частая ошибка - страховать только «коробку» без отделки. Также часто не включают риск повреждения инженерных систем (электрика, вентиляция), не проверяют наличие ответственности перед соседями, не фиксируют ущерб сразу после происшествия и выбирают самую дешевую страховку, не читая исключения. В элитном сегменте экономия может привести к миллионным потерям.

Комментарии
Согласовал смету на ремонт в похожем ЖК, и страховка вышла почти 0,8% от стоимости. Но главное - внимательно читайте исключения, у меня стандартный полис не покрывал залив из-за прорыва временных труб, пришлось доплачивать за расширенное покрытие.
Интересно, а если ремонт делает подрядчик, кто обычно страхует - заказчик или строительная компания? В моем договоре подряда этот пункт был прописан, но не все так однозначно.
Я как раз заказывала ремонт в премиум-квартире и столкнулась с тем, что страховая отказала в выплате после залива, потому что не был вовремя составлен акт с подрядчиком. Теперь всегда советую фиксировать ущерб сразу, иначе потом сложно доказать.
А кто-нибудь проверял, реально ли страховая платит за повреждение мрамора при транспортировке? У меня был случай, когда плита треснула, но в полисе оказалось, что этот риск не покрывается, пришлось менять за свой счет.
Оставить комментарий